


Un préstamo prendario (o crédito prendario) es un préstamo en el que usas un bien de tu propiedad como garantía (la prenda) para obtener dinero. Si eres dueño de joyas, un vehículo, maquinaria u otro bien de valor y necesitas efectivo rápido, es una opción que aprueban más rápido y con menos requisitos que un préstamo personal, porque el acreedor prendario tiene el bien como respaldo si dejas de pagar.
En esta guía te explicamos qué es y cuáles son sus características, cómo funciona paso a paso, un ejemplo con números, sus ventajas y desventajas, y el caso más común en Panamá: el préstamo con garantía de tu carro, que no es una prenda clásica sino una hipoteca de bien mueble, con sus requisitos y el seguro que te van a exigir.
Índice de Contenido
- ¿Qué Es un Préstamo o Crédito Prendario? Definición y Características
- ¿Cómo Funciona un Préstamo Prendario?
- Ejemplo de Préstamo Prendario con Números
- Préstamo Prendario con tu Carro en Panamá: Requisitos y Cómo Funciona
- ¿Para Qué Se Utiliza un Préstamo Prendario?
- ¿Cuáles Son los Requisitos para Obtener un Préstamo Prendario?
- ¿Qué Tipo de Bienes Puedes Usar como Garantía?
- Ventajas y Desventajas del Crédito Prendario
- ¿Puedo Sacar un Préstamo Prendario con una Cuenta de Banco como Garantía?
- Conclusión
- ¿Sin Seguro de Auto? Saca tu Seguro en Minutos con Eprezto
- Preguntas Frecuentes sobre el Préstamo Prendario
¿Qué Es un Préstamo o Crédito Prendario? Definición y Características
La prenda es un contrato de garantía: entregas un bien mueble (o el derecho sobre él) para respaldar una deuda. En un préstamo prendario, quien presta es el acreedor prendario y quien recibe el dinero y entrega la garantía es el deudor prendario. Sus características:
- Garantía real: el respaldo es un bien concreto, no tu firma ni un fiador.
- Monto ligado al avalúo: te prestan un porcentaje del valor del bien, no el 100%.
- Plazo corto o medio: desde semanas (casas de empeño) hasta varios años (vehículos).
- Tasa intermedia: más baja que un préstamo sin garantía, más alta que una hipoteca de vivienda.
- Ejecución rápida: si no pagas, el acreedor vende el bien para cobrarse, sin un juicio largo.
¿Cómo Funciona un Préstamo Prendario?
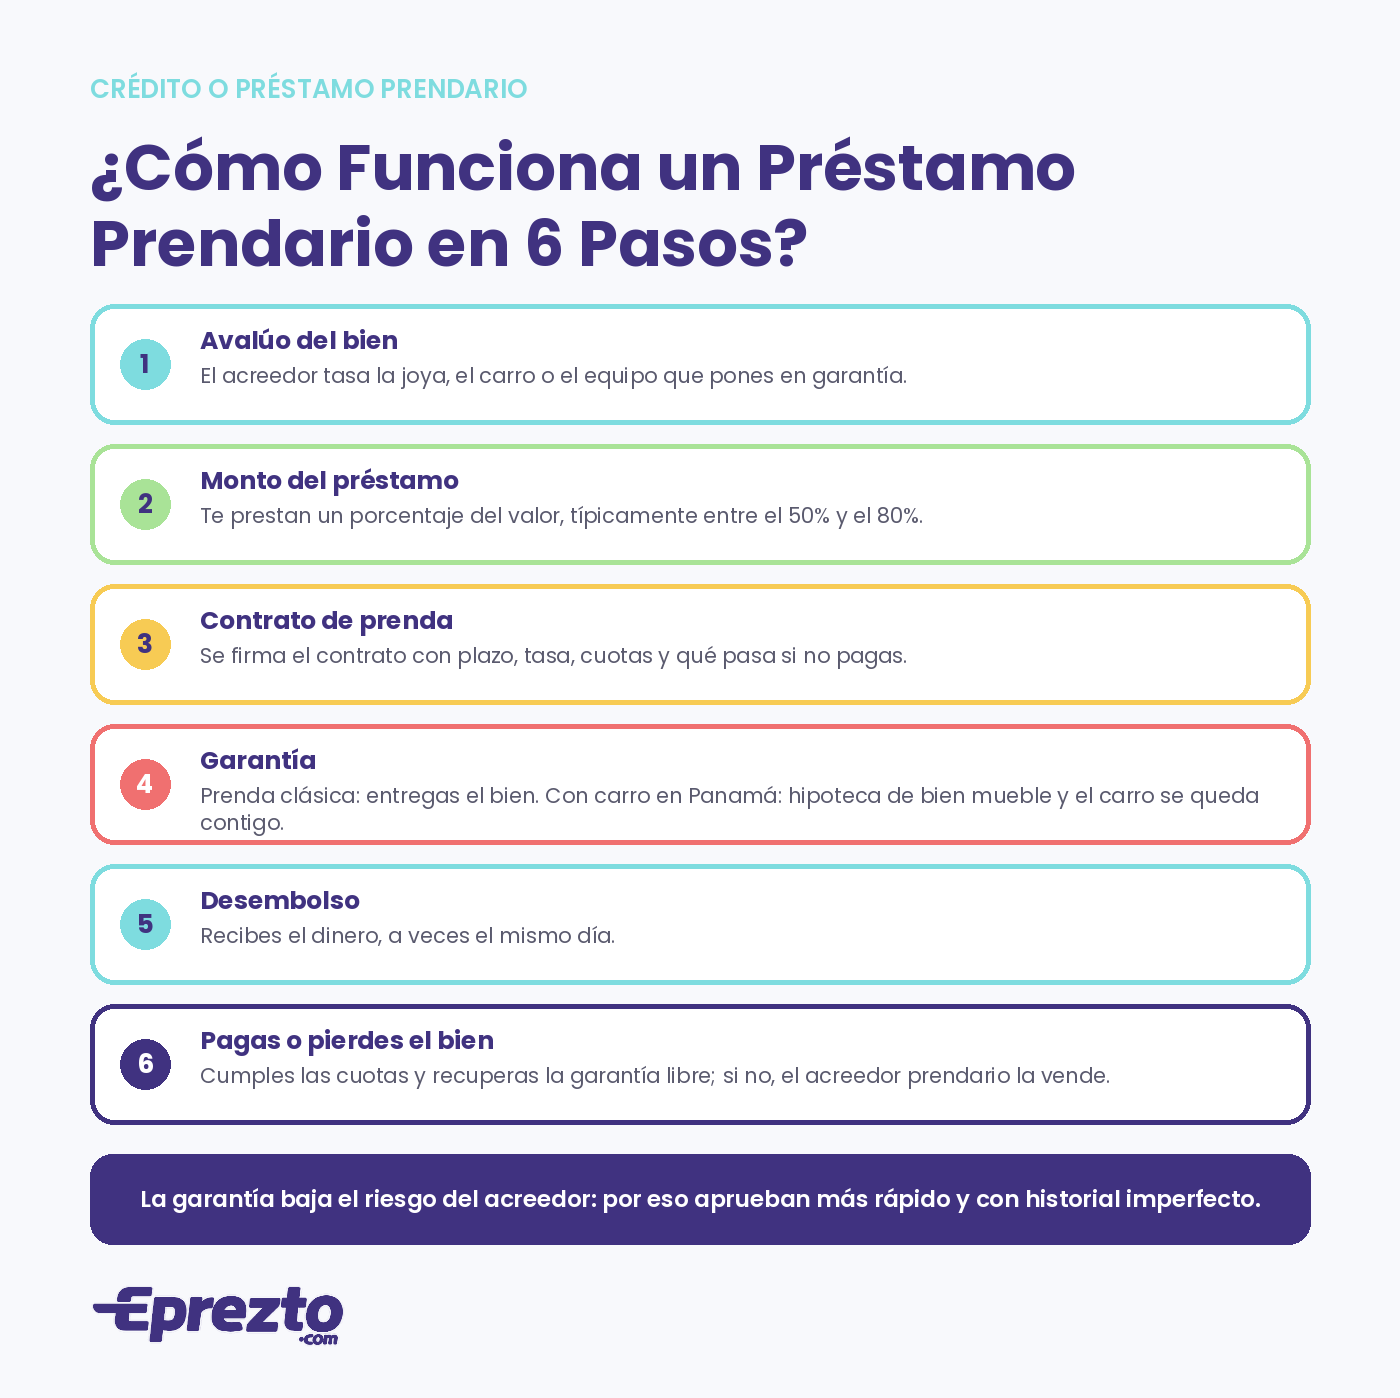
- Evaluación del bien: el prestamista tasa la garantía y verifica que sea tuya y esté libre de deudas.
- Determinación del monto: se fija el máximo prestable según ese valor, típicamente entre el 50% y el 80%.
- Acuerdo de préstamo y garantía: se firma el contrato con plazo, tasa, cuotas y las condiciones de ejecución.
- Entrega y resguardo del bien: en la prenda clásica el bien queda en custodia del acreedor (joyas, electrónicos). Con un carro en Panamá el vehículo se queda contigo, porque la garantía se inscribe como hipoteca de bien mueble.
- Desembolso: recibes el dinero, a veces el mismo día.
- Plazo y pagos: cuotas periódicas de capital e intereses.
- Retorno del bien o venta: pagas y recuperas la garantía libre; si incumples, el acreedor la vende para recuperar el préstamo. Los detalles varían según la entidad; lee el contrato antes de firmar.
Si lo que buscas es financiar la compra de un carro, eso es otra figura: préstamo de auto: bancos, tasas y requisitos.
Ejemplo de Préstamo Prendario con Números
Tienes un carro pagado, avaluado en $12,000, y necesitas $6,000. Una financiera te ofrece un préstamo prendario con garantía del vehículo al 60% del avalúo, a 24 meses:
En este video repasamos los requisitos del préstamo de auto y quién ofrece buenas tasas:
| Concepto | Valor |
|---|---|
| Avalúo del carro | $12,000 |
| Porcentaje prestable (60%) | $7,200 máximo |
| Monto solicitado | $6,000 |
| Plazo | 24 meses |
| Cuota estimada (tasa de referencia del 18% anual) | Alrededor de $300 al mes |
| Costos iniciales típicos | Avalúo, gastos legales e inscripción de la hipoteca, y la póliza de cobertura completa |
Al pagar las 24 cuotas, la financiera libera la hipoteca y el carro vuelve a estar libre de gravamen. Si dejas de pagar, el acreedor puede ejecutar la garantía y quedarse con el vehículo; lo que pasa después está en autos embargados en Panamá. Las tasas y porcentajes son ilustrativos: cada entidad fija los suyos.
Préstamo Prendario con tu Carro en Panamá: Requisitos y Cómo Funciona
Antes de pedir el préstamo conviene saber dos cosas que determinan cuánto te van a prestar y qué te van a exigir:
Cuánto te prestan por tu carro
El monto no sale del precio que pagaste ni del que crees que vale: sale del avalúo del prestamista, que se basa en el valor de mercado actual, y de ahí te prestan un porcentaje, normalmente entre el 50% y el 70%. Un carro que hoy vale $12,000 en el mercado respalda un préstamo de $6,000 a $8,400, no más. Puedes estimar ese valor antes de ir con el Bluebook de Eprezto, y entender por qué baja cada año en cuánto se deprecia un carro.
El seguro que te van a exigir
Mientras dure el préstamo, el carro es la garantía del prestamista, y va a exigir que esté asegurado con cobertura completa y con endoso a su favor, igual que un banco en un financiamiento. Eso significa que en una pérdida total la indemnización va primero a saldar la deuda. Es un costo que hay que sumar al préstamo, porque la completa cuesta bastante más que la póliza de terceros que quizá tenías. El detalle de cómo funciona el endoso y qué pasa si dejas vencer la póliza está en seguro para auto financiado.
Consejo experto: haz la cuenta completa antes de firmar: monto que te prestan, tasa, más el costo anual de la cobertura completa que te van a exigir. En carros de bajo valor esa póliza puede representar una parte grande de lo que recibes, y ahí un préstamo personal sin garantía puede salir más barato aunque la tasa sea mayor. Compara las dos cosas, no solo la tasa.
Es la pregunta que más nos llega: “¿qué requisitos piden para un préstamo usando mi carro como aval?”. En Panamá, desde la Ley 129 de 2013, la garantía sobre un vehículo se constituye como hipoteca de bien mueble inscrita en el Registro Público, no como una prenda con entrega: sigues manejando tu carro mientras pagas. Lo que suelen pedir bancos y financieras:
- Carro a tu nombre, pagado y sin gravámenes (registro de propiedad vehicular limpio).
- Cédula, comprobantes de ingreso y, en la mayoría de los casos, revisión del APC; hay financieras que prestan con historial imperfecto porque tienen el carro de respaldo.
- Avalúo del vehículo por un perito de la entidad; una referencia rápida de valor la tienes en cómo saber el valor de tu auto usado.
- Revisado vehicular y placa al día.
- Póliza de cobertura completa endosada a favor del acreedor mientras dure el préstamo: es lo que protege la garantía si el carro se choca o lo roban. Lo explicamos en seguro para auto financiado.
- Límite de antigüedad del vehículo (muchas entidades no aceptan carros de más de 8 a 10 años) y monto máximo según el avalúo.
Consejo experto: antes de firmar, cotiza la cobertura completa del carro: es un costo fijo del préstamo que casi nadie suma en la cuota. Y compara con un leasing o con un préstamo personal si tu APC está bien; poner el carro en garantía solo conviene cuando la tasa lo justifica.
¿Para Qué Se Utiliza un Préstamo Prendario?
- Emergencias médicas: una forma rápida de obtener el dinero para gastos médicos.
- Reparaciones imprevistas: si tu automóvil sufre un daño o necesita una reparación costosa.
- Deudas pendientes: consolidar deudas caras (tarjetas) en una sola cuota con mejor tasa.
- Oportunidades de inversión: capital para un negocio o una inversión rentable cuando no tienes el efectivo.
¿Cuáles Son los Requisitos para Obtener un Préstamo Prendario?
- Identificación personal: cédula de identidad, pasaporte u otro documento oficial.
- Bienes elegibles: un bien aceptado como garantía: joya, vehículo, dispositivo electrónico u otro bien de valor.
- Propiedad o posesión: demostrar que eres el propietario legítimo.
- Documentación del bien: facturas de compra, certificados de autenticidad, títulos o registros de propiedad.
- Evaluación del bien: avalúo para fijar el monto máximo del préstamo.
- Edad y capacidad legal para contratar.
- Verificación de antecedentes: algunas entidades revisan tu historial crediticio para fijar condiciones. Si tu APC está complicado, mira financiamiento de autos de segunda sin APC.
¿Qué Tipo de Bienes Puedes Usar como Garantía?
- Joyas y metales preciosos: oro, plata, diamantes y otras piedras preciosas (lo típico en casas de empeño).
- Vehículos: automóviles, motocicletas, camiones, embarcaciones; en Panamá, mediante hipoteca de bien mueble.
- Electrónicos: teléfonos, computadoras, cámaras, televisores.
- Instrumentos musicales: guitarras, pianos, violines, baterías.
- Arte y antigüedades: pinturas, esculturas, objetos de colección.
- Maquinaria y herramientas: equipos industriales, herramientas especializadas, maquinaria agrícola.
- Bienes inmuebles: en rigor, la garantía sobre una casa o un terreno es una hipoteca, no una prenda, con otro trámite y otras tasas.
Ventajas y Desventajas del Crédito Prendario
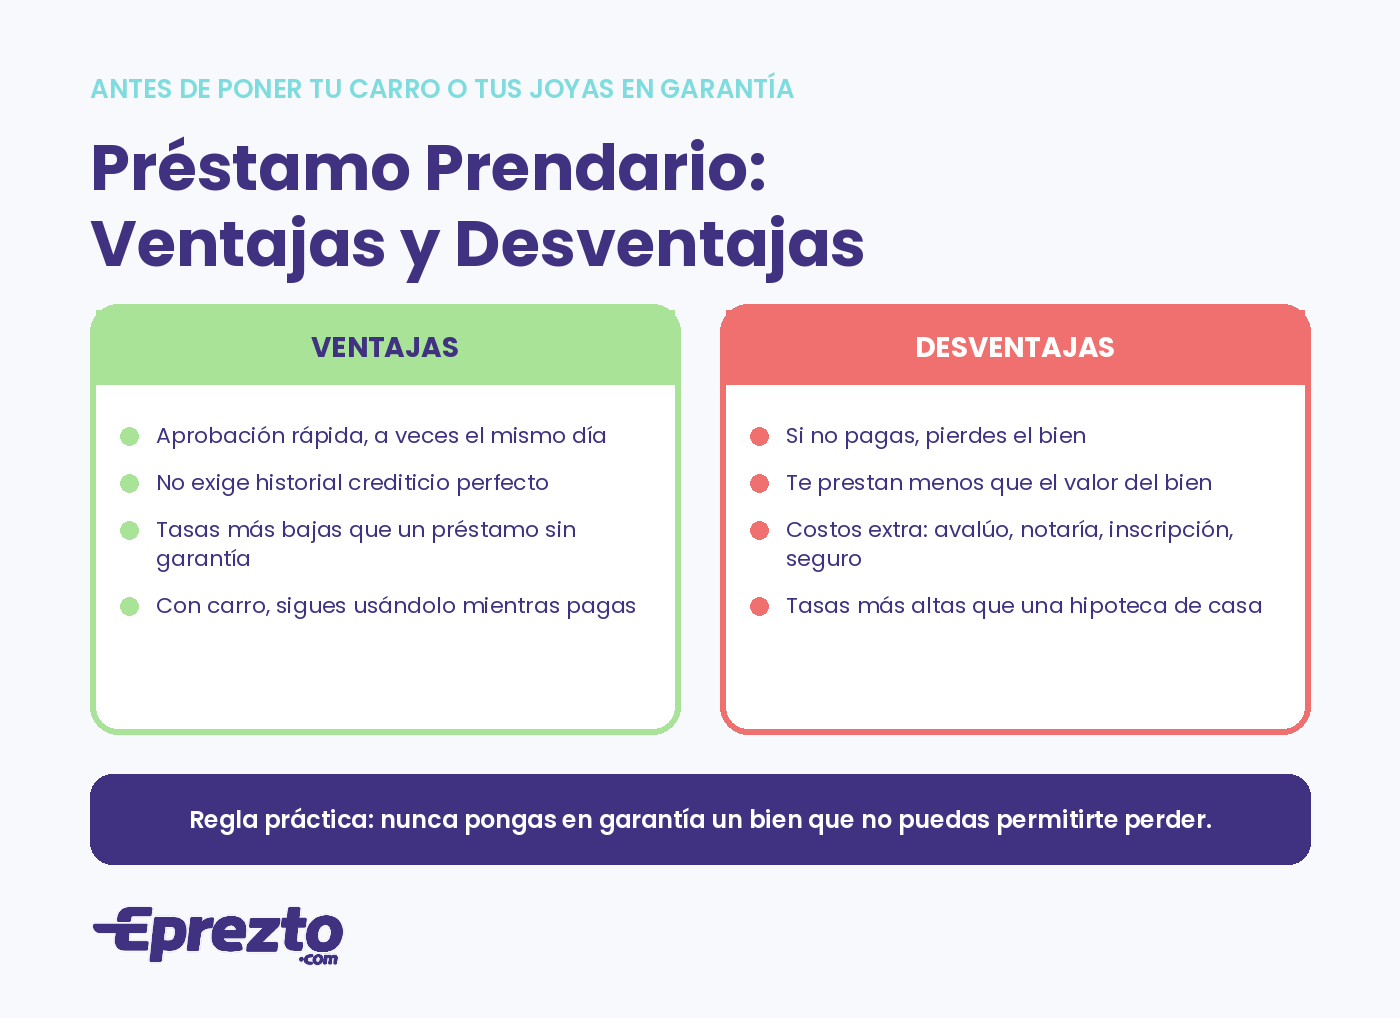
Ventajas: aprobación rápida, menos exigencia de historial crediticio, tasa menor que la de un préstamo sin garantía y, en el caso del carro, sigues usándolo. Desventajas: si no pagas pierdes el bien, te prestan menos que su valor, hay costos iniciales (avalúo, gastos legales, inscripción, seguro) y la tasa sigue siendo mayor que la de una hipoteca de vivienda.
Dato útil: el crédito prendario es para necesidades puntuales con un plan de pago claro. Usarlo para gastos corrientes es la vía más rápida a quedarte sin el bien y con la deuda.
¿Puedo Sacar un Préstamo Prendario con una Cuenta de Banco como Garantía?
Generalmente los préstamos prendarios se otorgan con bienes tangibles como garantía. Sin embargo, algunos prestamistas aceptan una cuenta de ahorros o un depósito a plazo fijo como respaldo (los bancos lo llaman préstamo con garantía de depósito o “back to back”), normalmente con una tasa muy baja porque el riesgo es casi nulo. Si tienes el dinero ahorrado, compara: a veces conviene más usar el ahorro directamente que pagar intereses por prestar contra él.
Conclusión
Un préstamo prendario puede ser una excelente opción para obtener efectivo rápido si eres dueño de joyas, un vehículo u otros bienes de valor: es accesible y sirve para varios propósitos. Pero comprende los términos antes de firmar, suma los costos iniciales y el seguro, y asegúrate de que puedes cumplir las cuotas para no perder el bien. Investiga, elige un prestamista regulado y compara tasas y plazos entre varias entidades.
¿Sin Seguro de Auto? Saca tu Seguro en Minutos con Eprezto
Si vas a poner tu carro en garantía, la entidad te va a exigir cobertura completa endosada a su favor; si no, para circular igual necesitas el seguro de daños a terceros. En Eprezto puedes cotizar y comprar tu seguro con varias aseguradoras en la misma pantalla, 100% en línea y con opción de pago en 3 cuotas. La empresa está regulada por la Superintendencia de Seguros y Reaseguros de Panamá.
¿Seguro en apuro? Sal de eso con Eprezto.
Preguntas Frecuentes sobre el Préstamo Prendario
¿Qué es un crédito prendario?
Un préstamo respaldado por un bien mueble que entregas o hipotecas como garantía (la prenda). Si pagas, recuperas el bien libre; si no, el acreedor prendario lo vende para cobrarse.
¿Cuáles son las características de un préstamo prendario?
Garantía real sobre un bien, monto ligado al avalúo (50% a 80%), plazo corto o medio, tasa intermedia y ejecución rápida de la garantía en caso de incumplimiento.
¿Qué es un acreedor prendario?
La persona o entidad que presta el dinero y recibe la prenda como garantía. El que recibe el préstamo y entrega el bien es el deudor prendario.
¿Puedo sacar un préstamo usando mi carro como garantía en Panamá?
Sí. Se constituye como hipoteca de bien mueble (Ley 129 de 2013), así que sigues manejando el carro. Piden que esté a tu nombre y sin gravamen, avalúo, comprobantes de ingreso, revisado y placa al día, y cobertura completa endosada a la entidad.
¿Cuánto me prestan por mi carro?
Un porcentaje del avalúo, normalmente entre el 50% y el 80%, con límites por antigüedad del vehículo. Cada entidad fija su porcentaje y su tasa.
¿Cuál es la diferencia entre prenda e hipoteca de bien mueble?
En la prenda clásica entregas el bien al acreedor; en la hipoteca de bien mueble conservas el uso y la garantía se inscribe en el Registro Público. En Panamá los vehículos se dan en garantía por esta segunda vía.
¿Qué pasa si no pago un préstamo prendario?
El acreedor ejecuta la garantía: vende la joya o se queda con el carro para cubrir la deuda. Si el bien vale menos que el saldo, puedes seguir debiendo la diferencia.