


Comprar un auto usado en Panamá es una excelente opción si buscas un vehículo asequible y en buenas condiciones, pero financiarlo tiene sus propias reglas: los bancos financian menos porcentaje, piden más abono inicial, cobran unos puntos más de tasa y ponen límite a la antigüedad del carro. En esta guía te explicamos los requisitos, la documentación, dónde conseguir el financiamiento, qué mirar en el contrato, las tasas reales según la Superintendencia de Bancos y las diferencias con un préstamo de auto nuevo.
Índice de Contenido
- Requisitos para Obtener un Financiamiento de Auto Usado en Panamá
- Documentación que Te Van a Pedir
- ¿Dónde Puedo Obtener Financiamiento para un Auto Usado en Panamá?
- ¿Qué Tener en Cuenta al Leer los Términos y Condiciones del Contrato?
- ¿Cuáles Son las Tasas de Interés para Financiar un Auto Usado en Panamá?
- Diferencias entre un Préstamo de Auto Nuevo y uno de Auto Usado
- El Seguro: el Requisito que Nadie Suma a la Cuota
- ¿Sin Seguro de Auto? Saca tu Seguro en Minutos con Eprezto
- Preguntas Frecuentes sobre el Financiamiento de Autos Usados
Requisitos para Obtener un Financiamiento de Auto Usado en Panamá
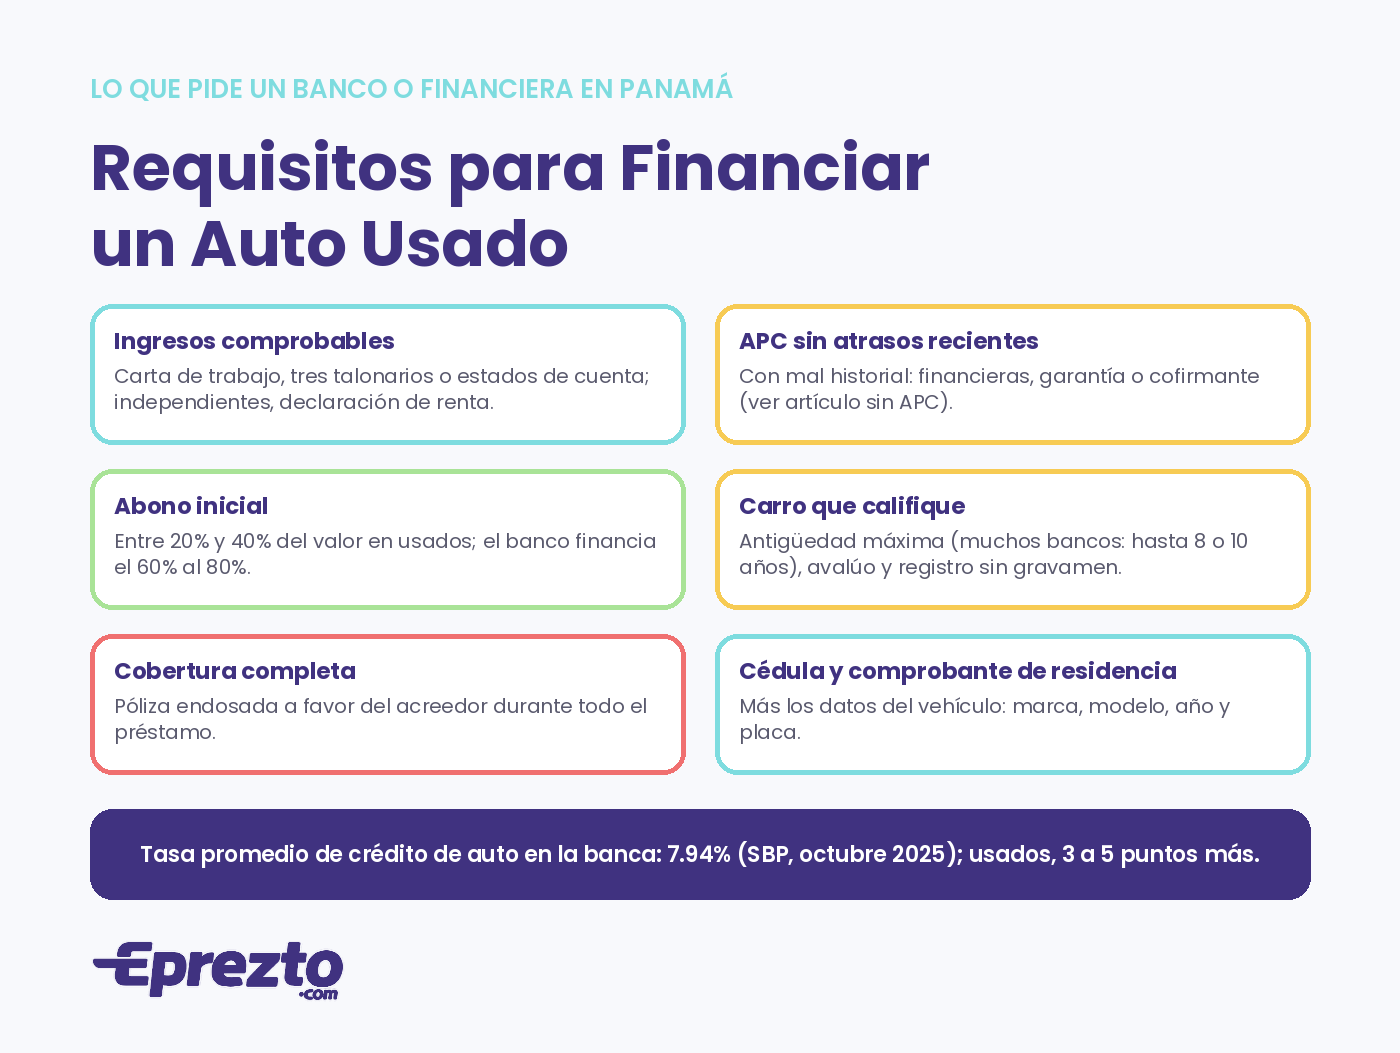
- Ser mayor de edad.
- Tener una fuente de ingresos estable y comprobable, normalmente con un mínimo de antigüedad laboral.
- No tener un historial crediticio negativo reciente en la APC.
- Dar un abono inicial: en usados suele estar entre el 20% y el 40% del valor, porque el banco financia entre el 60% y el 80%.
- Que el carro califique: antigüedad máxima (muchas entidades no financian carros de más de 8 a 10 años), avalúo y registro de propiedad sin gravamen.
- Contratar cobertura completa endosada a favor de la entidad durante el préstamo.
- Un aval o garantía adicional, según el perfil.
¿Qué Es el Historial Crediticio y Cómo Te Afecta?
La Asociación Panameña de Crédito (APC, hoy APC Experian) mantiene el registro de los préstamos y créditos otorgados por bancos, financieras, cooperativas y comercios. Un historial positivo aumenta la confianza del prestamista y baja tu tasa; los atrasos, las cuentas en mora, el incumplimiento de obligaciones y muchas solicitudes de crédito en poco tiempo lo afectan. Qué reporta y cuánto dura cada referencia está en qué es la APC, cómo ver tu informe en cómo ver tu APC gratis, y qué significa tu puntaje en puntaje crediticio en Panamá. Si tu historial no es bueno, las opciones están en financiamiento de autos sin APC.
Documentación que Te Van a Pedir
- Identificación personal (cédula o pasaporte).
- Comprobantes de ingresos: carta de trabajo, tres talonarios o estados de cuenta; los independientes, declaración de renta y estados de cuenta.
- Comprobante de residencia, como un recibo de servicios.
- Información del vehículo: marca, modelo, año, placa y precio pactado, y en usados el avalúo y la copia del registro de propiedad del vendedor.
Entrega todo completo y a tiempo para evitar demoras. Y antes de solicitar el financiamiento, corrobora el precio de mercado del carro con Bluebook Eprezto: el banco financia sobre el avalúo, no sobre lo que te pidan, y si el precio está por encima, la diferencia sale de tu bolsillo.
¿Dónde Puedo Obtener Financiamiento para un Auto Usado en Panamá?
En Panamá puedes financiar un auto usado con bancos, financieras y cooperativas de crédito; cada tipo de entidad tiene sus pros y contras:
En este video repasamos requisitos y tips del préstamo de auto en Panamá:
| Entidad | Pros | Contras |
|---|---|---|
| Bancos | Tasas más competitivas; plazos largos; pueden incluir el seguro en la cuota | Requisitos más estrictos; límites de antigüedad del carro; aprobación más lenta |
| Financieras reguladas (MICI) | Requisitos más flexibles; aprobación rápida; atención personalizada | Tasas más altas; plazos más cortos; hay que verificar que esté registrada |
| Cooperativas | Tasas competitivas y plazos flexibles para sus socios; enfoque comunitario | Requisitos de membresía; menos presencia; montos limitados |
No todos los bancos tienen un producto específico para usados: muchos te ofrecen un préstamo personal para comprarlo, con tasa más alta y sin garantía sobre el carro. Entre los que sí ofrecen préstamo de auto nuevo o usado con el vehículo como garantía están Banco Delta y Banco General; qué bancos ofrecen las mejores tasas y requisitos está en préstamo de auto: bancos, tasas y requisitos.
Además del préstamo, existe el leasing de autos: la entidad es la dueña del vehículo y tú pagas una mensualidad por arrendarlo con opción de compra al final. Y si tienes otro bien pagado, el préstamo prendario con garantía suele salir más barato que un personal.
¿Qué Tener en Cuenta al Leer los Términos y Condiciones del Contrato?
- Tasa de interés: si es fija o variable, cómo se calcula y la tasa efectiva anual, que incluye comisiones.
- Plazo: cuántos meses, y si hay penalidad por pago anticipado o puedes abonar a capital sin costo.
- Monto y cuota: cuánto financian, cómo se reparte cada cuota entre capital e intereses, y si hay garantía o depósito.
- Comisiones y cargos: gastos de cierre, procesamiento, inscripción de la hipoteca de bien mueble y cargos por atraso.
- Seguros: el de vida o desempleo (a veces opcional) y la cobertura completa del carro (siempre obligatoria), con sus condiciones.
- Condiciones generales: cláusulas de vencimiento anticipado, renuncia a derechos, arbitraje y cualquier disposición que limite tus derechos como consumidor.
- Tus obligaciones: pagar a tiempo y mantener el vehículo asegurado; las consecuencias de incumplir están en autos embargados en Panamá.
- La entidad: nombre, dirección y registro; que esté autorizada por la Superintendencia de Bancos o el MICI.
Consejo experto: pide la tabla de amortización completa antes de firmar y suma la póliza y las comisiones a la cuota. Esa es tu cuota real, no la que aparece en el anuncio.
¿Cuáles Son las Tasas de Interés para Financiar un Auto Usado en Panamá?
Según el informe estadístico de la Superintendencia de Bancos de Panamá, la tasa de interés promedio de los créditos de auto en la banca fue 7.94% anual al cierre de octubre de 2025, frente a 8.92% de los préstamos personales y 22.02% de las tarjetas de crédito; el regulador prevé que las tasas empiecen a bajar hacia finales de 2026. Ese promedio corresponde sobre todo a autos nuevos: para usados las entidades cobran entre 3 y 5 puntos más, así que el rango práctico está alrededor del 9% al 13% anual, y sube en financieras y con historial débil.
La tasa que te ofrezcan depende de la entidad, el plazo, el monto, la antigüedad del carro y tu perfil. Compara siempre la tasa efectiva anual, no la nominal.
Diferencias entre un Préstamo de Auto Nuevo y uno de Auto Usado
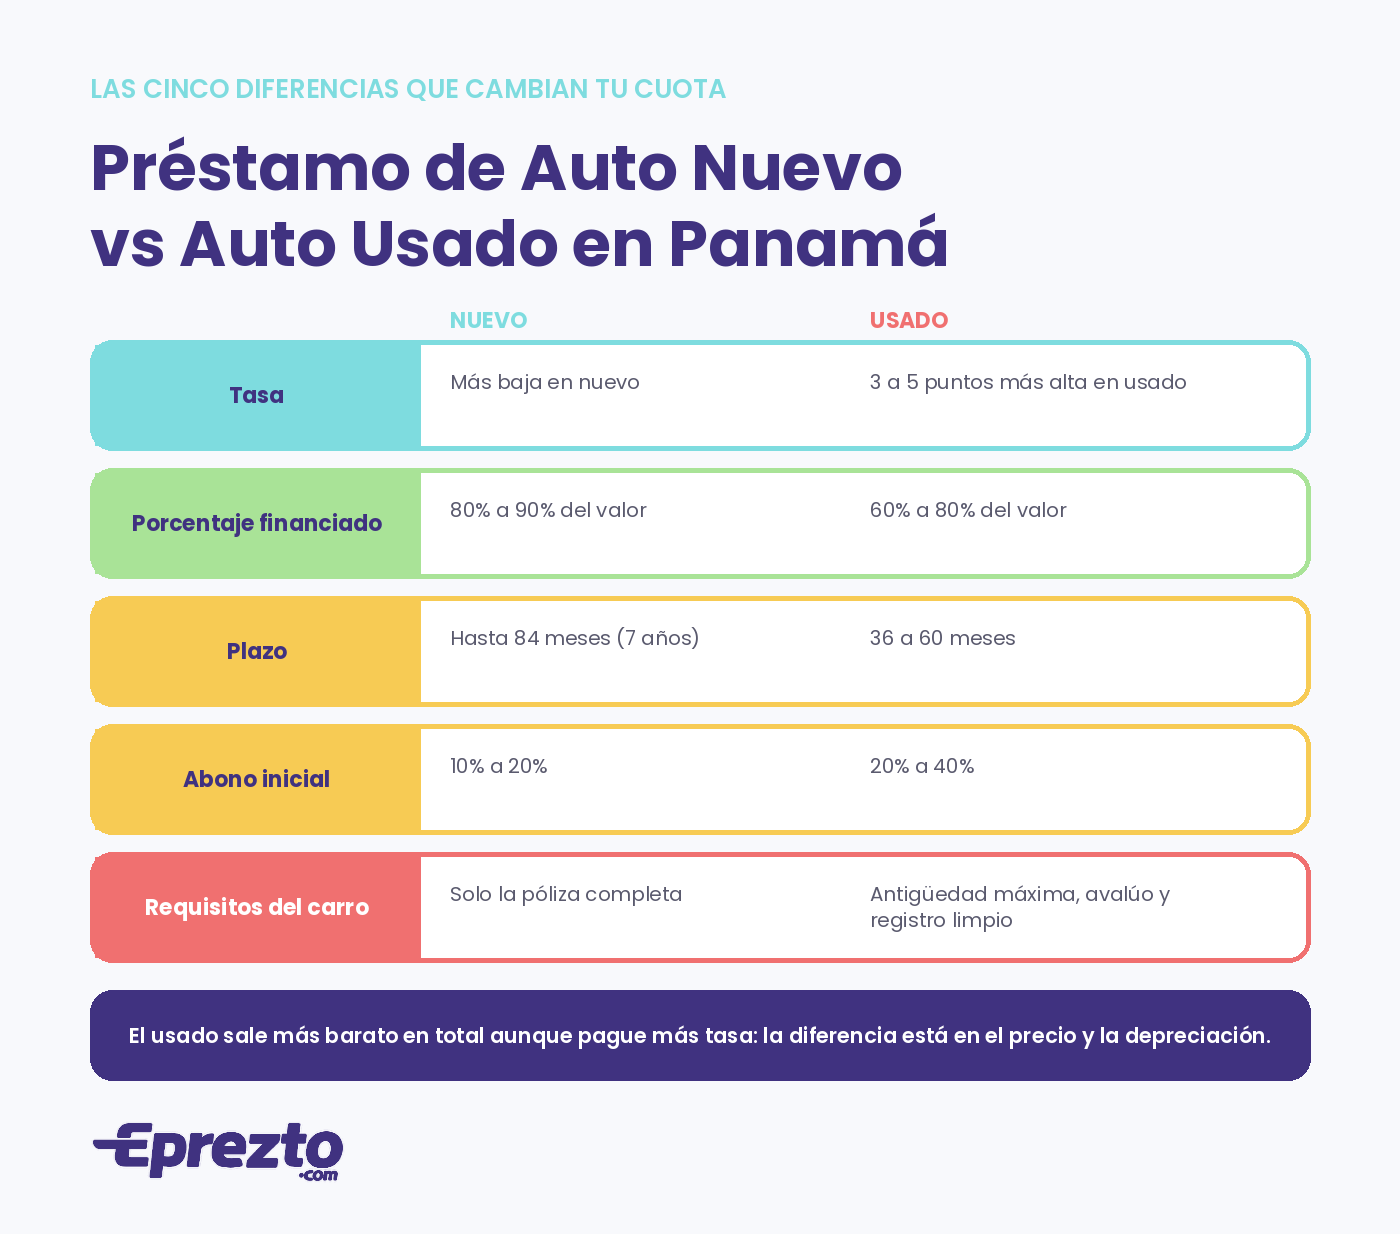
- Tasa de interés: más baja para el nuevo, porque el carro vale más y el riesgo es menor; el usado paga 3 a 5 puntos más.
- Monto financiado: en nuevo, del 80% al 90% del valor; en usado, del 60% al 80%, sobre el avalúo.
- Plazo: nuevo hasta 84 meses; usado normalmente entre 36 y 60, según la antigüedad del carro.
- Requisitos del vehículo: el nuevo trae garantía de fábrica y solo exige la póliza; el usado necesita avalúo, registro limpio y cumplir la antigüedad máxima.
- Depreciación: el nuevo pierde valor rápido los primeros años; el usado ya absorbió la mayor parte, por eso, aunque pague más tasa, suele salir más barato en total. Lo explicamos en depreciación de vehículos.
El Seguro: el Requisito que Nadie Suma a la Cuota
Cualquier entidad que financie tu carro te exige cobertura completa endosada a su favor mientras dure el préstamo; muchas la incluyen en la cuota con su aseguradora aliada, pero puedes traer tu propia póliza si cumple la suma asegurada. Cotizarla por tu cuenta suele ser más barato, y el detalle está en seguro para auto financiado en Panamá. Cuando termines de pagar, puedes bajar a daños a terceros, que es lo obligatorio por ley.
¿Sin Seguro de Auto? Saca tu Seguro en Minutos con Eprezto
En Eprezto puedes cotizar la cobertura completa del carro que estás por financiar con varias aseguradoras en la misma pantalla, y el seguro de daños a terceros cuando lo termines de pagar. 100% en línea, sin revisar tu APC y con opción de pago en 3 cuotas. La empresa está regulada por la Superintendencia de Seguros y Reaseguros de Panamá.
¿Seguro en apuro? Sal de eso con Eprezto.
Preguntas Frecuentes sobre el Financiamiento de Autos Usados
¿Qué requisitos piden para un préstamo de auto usado en Panamá?
Ingresos comprobables, historial sin atrasos recientes, abono inicial del 20% al 40%, un carro que cumpla la antigüedad máxima con avalúo y registro limpio, y cobertura completa endosada al banco.
¿Cuál es la tasa de interés para financiar un auto usado?
La tasa promedio de crédito de auto en la banca fue 7.94% (SBP, octubre 2025); para usados suele ser 3 a 5 puntos más, alrededor del 9% al 13%, según entidad y perfil.
¿Cuántos años financian un carro usado?
Normalmente entre 36 y 60 meses, y muchas entidades exigen que el carro no supere los 8 a 10 años de antigüedad al final del préstamo.
¿Cuánto abono inicial piden para un auto usado?
Entre el 20% y el 40% del valor, porque el banco financia del 60% al 80% sobre el avalúo.
¿Qué bancos financian autos usados en Panamá?
Banco Delta y Banco General tienen préstamo de auto nuevo o usado; otros bancos ofrecen un préstamo personal para comprarlo. Financieras y cooperativas también financian usados.
¿Es obligatorio el seguro completo en un auto financiado?
Sí, endosado a favor de la entidad mientras dure el préstamo. Puedes contratarlo con la aseguradora aliada del banco o traer tu propia póliza.