


¿Estás buscando un auto a buen precio en Panamá, o te preocupa que el banco te quite el tuyo? Las dos cosas son la misma historia vista desde lados distintos.
Los autos embargados pueden ser una excelente opción para conseguir un vehículo a un costo más bajo que en el mercado tradicional. Sin embargo, antes de lanzarte a comprar, es fundamental conocer cómo funcionan estos embargos, dónde encontrarlos y qué precauciones tomar para hacer una compra segura. Y si el que debe cuotas eres tú, conviene saber exactamente qué pasa cuando el banco te quita el carro, cómo evitarlo y qué queda de la deuda después.
En este artículo te explicamos qué son los autos embargados, qué ocurre con el dueño que deja de pagar, cómo saber si un carro tiene embargo o hipoteca, dónde puedes adquirir uno en Panamá, los beneficios de este tipo de compra y los riesgos que debes considerar. ¡Sigue leyendo y descubre si esta opción es para ti!
Índice de Contenido
- ¿Qué Es un Auto Embargado (y Qué Es un Reposeído)?
- Qué Pasa Cuando el Banco te Quita el Carro en Panamá
- ¿Si Debo al Banco Me Pueden Quitar el Carro? Cómo Evitarlo
- ¿Un Carro con Embargo o Hipoteca Puede Circular?
- Cómo Saber si un Carro Tiene Embargo o Hipoteca
- Qué Pasa con la Deuda y con el Seguro
- ¿Dónde Comprar Autos Embargados en Panamá?
- Beneficios de Comprar un Auto Embargado
- Riesgos y Precauciones antes de Comprar un Auto Embargado en Panamá
- Conclusión
- ¿Sin Seguro de Auto? Saca tu Seguro con Eprezto
- Preguntas Frecuentes sobre Autos Embargados en Panamá
¿Qué Es un Auto Embargado (y Qué Es un Reposeído)?
Un auto embargado es un vehículo que ha sido retenido legalmente por una entidad financiera, un banco o una autoridad judicial debido al incumplimiento de pagos por parte de su dueño original.
El embargo ocurre cuando una persona adquiere un vehículo a crédito o mediante un préstamo y deja de pagar las cuotas acordadas. Usualmente estos autos son vendidos o subastados por los bancos y entidades financieras porque necesitan recuperar el dinero prestado a los clientes que no cumplieron con los pagos del crédito o financiamiento del vehículo.
Una precisión útil, porque en Panamá se usan las dos palabras: reposeído es el carro que el banco ya recuperó y pone en venta; embargado, en sentido estricto, es el que tiene una medida judicial encima. En la práctica el mercado los llama igual. Si lo que quieres es comprar uno, la guía dedicada es cómo comprar un auto reposeído en Panamá; aquí nos enfocamos primero en el lado del dueño.
Qué Pasa Cuando el Banco te Quita el Carro en Panamá
Cuando compras un carro financiado en Panamá, el banco o la financiera no queda con las llaves: queda con una hipoteca de bien mueble sobre el vehículo, la figura que regula la Ley 129 de 2013. Tú manejas el carro, pero el banco aparece como acreedor hipotecario en tu Registro Único de Propiedad Vehicular hasta que termines de pagar. Ese contrato presta mérito ejecutivo: si dejas de pagar, el banco puede ejecutarlo sin discutir la deuda desde cero.
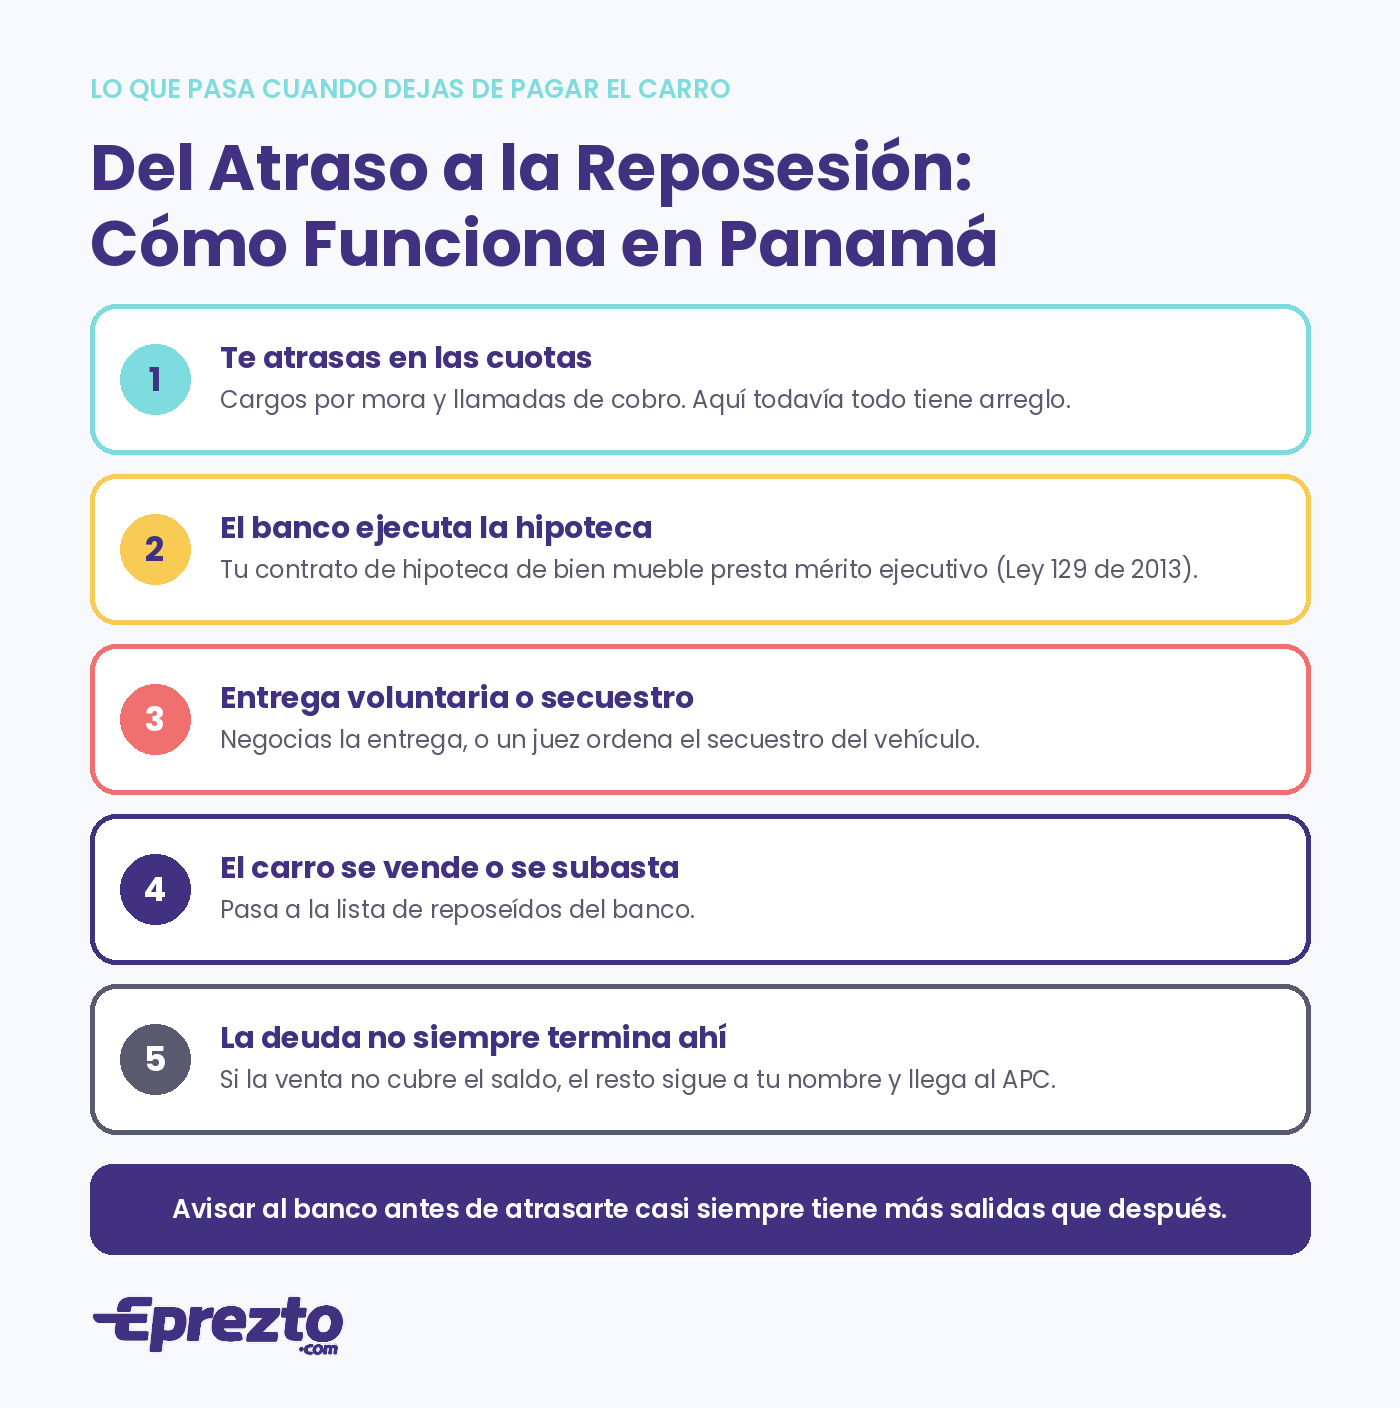
Lo que normalmente ocurre, en orden:
- Te atrasas en las cuotas. Empiezan los cargos por mora y las llamadas de cobro. En esta etapa todavía todo tiene arreglo.
- El banco ejecuta la garantía. Con el contrato de hipoteca de bien mueble en mano, inicia el cobro judicial o te propone un arreglo.
- Entrega voluntaria o secuestro. Muchos casos terminan con el dueño entregando el carro para frenar intereses y costos. Si no, un juez puede ordenar el secuestro del vehículo como medida cautelar; la Ley 15 de 1995 del Registro Único Vehicular remite estas medidas a las reglas de los bienes muebles.
- El carro se vende o se subasta. Pasa a la lista de reposeídos del banco, como las que ves más abajo.
- La deuda no siempre termina ahí. Si lo que el banco obtiene por el carro no cubre el saldo, el resto sigue a tu nombre, con intereses y costas, y queda reportado en tu historial de la APC.
Consejo experto: el peor escenario no es que te quiten el carro, es que te lo quiten y sigas debiendo. Un carro que se entrega temprano, en buen estado y con el saldo bajo, se vende mejor y deja menos deuda residual que uno que se recupera después de meses de mora y de un proceso judicial que suma costos.
¿Si Debo al Banco Me Pueden Quitar el Carro? Cómo Evitarlo
Sí, si el carro está hipotecado a favor del banco y dejas de pagar, el banco puede recuperarlo. Pero entre el primer atraso y la reposesión hay margen, y casi todo depende de moverse antes y no después:
En este video te explicamos cómo comprar un auto reposeído por el banco, paso a paso:
- Avisa antes de caer en mora. Una conversación previa abre opciones que una posterior no: cuota de gracia, reestructuración del plazo o refinanciamiento.
- Pide la reestructuración por escrito. Alargar el plazo baja la cuota; verifica cuánto sube el costo total antes de firmar.
- Vende el carro tú mismo antes de que lo venda el banco. Con autorización del acreedor, un carro vendido por su dueño suele obtener mejor precio que uno subastado, y el producto cancela la deuda.
- Entrega voluntaria como último recurso. Detiene la acumulación de intereses y costas, pero pide por escrito cómo se aplicará el valor del carro al saldo.
- Cuidado con la deuda residual. Pregunta qué pasa si el carro se vende por menos de lo que debes, y negocia ese saldo antes, no cuando ya esté en cobro.
Y si el problema es el crédito y no el carro, revisa alternativas como el préstamo prendario o el financiamiento de auto usado, que a veces permiten reordenar la deuda con otra garantía o plazo.
¿Un Carro con Embargo o Hipoteca Puede Circular?
Depende de qué tenga encima el carro:
- Con hipoteca del banco (el caso normal de un carro financiado): sí puede circular. Lo que no puedes es venderlo, traspasarlo o darlo en garantía sin que el banco libere la hipoteca. Por eso la tarjeta de traspaso trae un renglón para la firma del acreedor hipotecario.
- Con una prohibición judicial de enajenar: circula, pero no se puede vender ni traspasar mientras dure la medida.
- Con orden de secuestro: el vehículo queda a disposición del juzgado, en manos de un depositario; en ese punto ya no está en tu poder para circular.
En todos los casos, el carro sigue obligado a cumplir lo mismo que cualquier otro para estar en la vía: placa vigente, revisado vehicular al día y seguro de daños a terceros vigente.
Cómo Saber si un Carro Tiene Embargo o Hipoteca
Esta es la pregunta clave tanto si vas a comprar un usado como si quieres saber en qué situación está el tuyo:
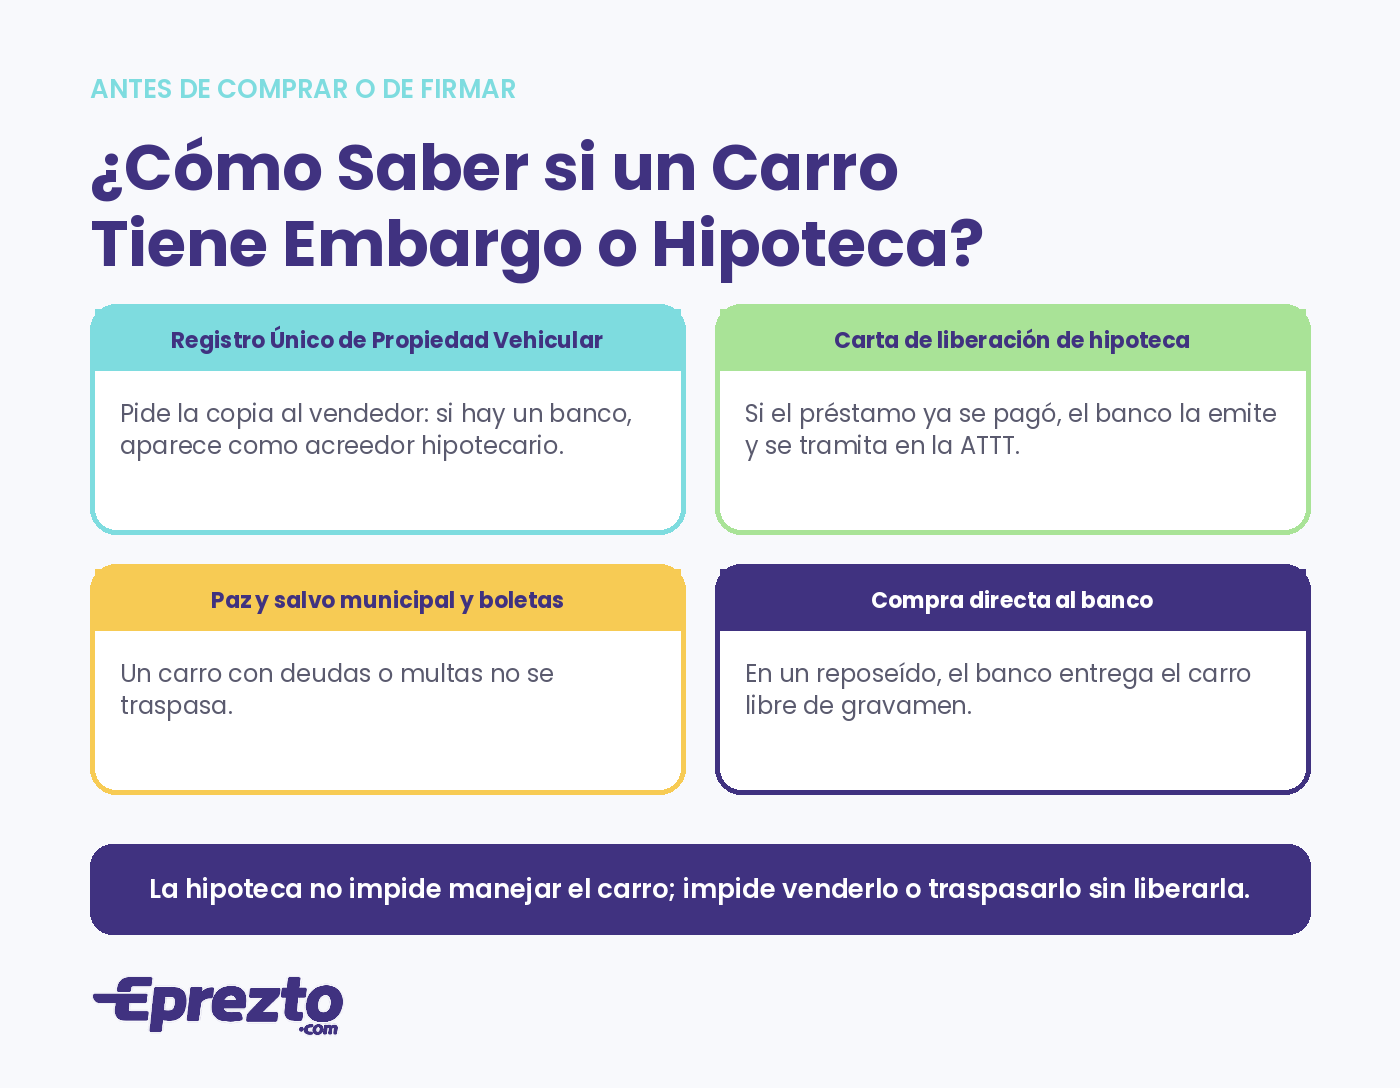
- Revisa el Registro Único de Propiedad Vehicular. Es el documento oficial de la ATTT que acredita al dueño, y cuando el carro está financiado el banco figura como acreedor hipotecario. Si vas a comprar, pide la copia al vendedor antes de cualquier reunión. Qué es y cómo se saca está en registro único vehicular en Panamá.
- Pide la carta de liberación de hipoteca. Si el vendedor dice que ya terminó de pagar, el banco emite una carta de deshipoteca y el dueño la tramita en la ATTT como liberación de hipoteca (el trámite tiene vigencia de un mes desde la emisión de la carta). Sin ese paso, el carro sigue hipotecado aunque la deuda esté en cero.
- Verifica paz y salvo y boletas. Un carro con impuesto de circulación pendiente o boletas de tránsito sin pagar no se traspasa; el municipio exige paz y salvo de las dos partes.
- Si compras un reposeído, cómpralo directo al banco. Las entidades venden el vehículo libre de gravamen y se encargan de la parte legal antes de entregarlo.
Dato útil: “embargo” no aparece como una etiqueta en la placa ni en la calcomanía. Se ve en los papeles: en el Registro Único de Propiedad Vehicular (acreedor hipotecario) o, si hay medida judicial, en el expediente. Un vendedor que no quiere mostrarte el registro ya te está dando la respuesta.
Qué Pasa con la Deuda y con el Seguro
Dos cosas que la gente descubre tarde:
- La deuda puede sobrevivir al carro. Cuando el banco recupera y vende el vehículo, el precio de venta se aplica al saldo. Si no alcanza, la diferencia (más intereses, mora y costas) sigue a tu nombre, y el incumplimiento queda en la APC, lo que después complica cualquier crédito nuevo, incluido otro carro: mira préstamos de autos con malas referencias.
- El seguro también está atado al préstamo. Mientras exista la hipoteca, el banco exige cobertura completa y suele figurar como beneficiario de la póliza; una pérdida total se paga primero a la deuda. Todo el detalle está en seguro para auto financiado: qué exige el banco. Y ojo con dejar vencer la póliza para “ahorrar” en medio de la mora: el banco puede contratar una por ti y cobrártela, y sin seguro de daños a terceros vigente te expones además a la multa por no tener seguro.
Si ya recuperaste el control de la deuda y el carro se quedó contigo, vale la pena revisar si la cobertura sigue siendo la correcta: el criterio está en daños a terceros o cobertura completa.
¿Dónde Comprar Autos Embargados en Panamá?
En Panamá, la mayoría de los autos embargados los anuncian los bancos y algunas concesionarias. Algunos bancos en Panamá que ofrecen una lista de autos reposeídos o embargados son los siguientes:
- Global Bank
- Banco General: tenemos una guía propia de los autos reposeídos de Banco General.
- BAC
- Caja de Ahorros
- Multibank
- Banco Delta: también con guía propia de los autos reposeídos de Banco Delta.
- Banistmo y Scotiabank: el listado y el proceso están en autos reposeídos de Scotiabank y Banistmo.
Si te interesa saber más sobre el proceso y otros detalles, te recomendamos nuestro artículo de blog ¿Cómo comprar un auto reposeído en Panamá? La guía completa. Y si buscas subastas de vehículos importados con daños, la alternativa es Copart en Panamá.
Beneficios de Comprar un Auto Embargado
Muchas veces, los bancos y financieras venden estos autos a precios más bajos para recuperar el dinero de los préstamos impagos. A continuación, te explicamos algunas ventajas clave de este tipo de compra.
Precios Más Bajos
Uno de los principales beneficios de comprar un auto embargado es que su precio suele ser menor al del mercado. Los bancos y entidades financieras no buscan obtener ganancias con estos vehículos, sino recuperar parte del dinero prestado. Esto significa que, en algunos casos, los autos pueden venderse entre un 20% y 50% por debajo de su valor comercial.
Al tratarse de una compra directa con la entidad que embargó el vehículo, se evitan intermediarios y comisiones adicionales. Esto puede representar un ahorro importante, sobre todo si se encuentra un auto en buenas condiciones mecánicas. Para saber si el precio es de verdad bueno, compáralo con el valor de mercado del auto usado.
Opciones de Financiamiento en Algunos Casos
Aunque muchos autos embargados se venden al contado, algunos bancos y financieras ofrecen planes de financiamiento. Esto permite pagar el vehículo en cuotas, facilitando la compra sin necesidad de disponer del dinero completo de inmediato.
Algunas entidades incluso ofrecen tasas de interés más bajas o condiciones flexibles para incentivar la venta. Por eso, es recomendable consultar las opciones de pago y comparar con otros préstamos para asegurarse de obtener la mejor oferta posible.
Disponibilidad de Modelos Recientes
No todos los autos embargados son antiguos o están en mal estado. En muchos casos, los propietarios dejan de pagar sus cuotas pocos meses después de haber adquirido el vehículo, lo que significa que hay opciones con pocos kilómetros y en excelente estado.
Además, algunos de estos autos aún pueden contar con garantía de fábrica o haber recibido mantenimiento reciente, lo que reduce el riesgo de problemas mecánicos a corto plazo. Esto hace que la compra de un auto embargado sea una alternativa atractiva para quienes buscan un modelo más reciente sin pagar el precio de un auto nuevo.
Si no estás muy seguro de qué modelo de auto podrías pensar en adquirir de esta manera, te recomendamos nuestro artículo 5 carros de segunda en Panamá que puedes comprar a ciegas.
Riesgos y Precauciones antes de Comprar un Auto Embargado en Panamá
Comprar un auto embargado puede ser una gran oportunidad para ahorrar dinero, pero también tiene sus riesgos. Antes de tomar una decisión, es importante conocer los posibles problemas y tomar ciertas precauciones para evitar sorpresas desagradables. A continuación, te explicamos qué debes revisar antes de comprar.
Estado del Vehículo y Posibles Problemas Mecánicos
Uno de los principales riesgos de comprar un auto embargado es que su estado mecánico no siempre es el mejor. Algunos dueños dejan de pagar el vehículo y, al mismo tiempo, descuidan su mantenimiento. Por eso, antes de comprar, es recomendable:
- Revisar el estado general del auto, incluyendo motor, frenos, suspensión y sistema eléctrico.
- Solicitar un historial del vehículo si está disponible.
- Llevar un mecánico de confianza para una inspección detallada.
Si bien algunos autos embargados están en buenas condiciones, también existen casos en los que pueden requerir reparaciones costosas.
Verificación de Documentos y Legalidad
Antes de comprar un auto embargado, es fundamental asegurarse de que toda la documentación esté en regla. Algunos puntos clave a revisar son:
- Que el auto no tenga multas pendientes ni gravámenes adicionales (la lista de comprobación está en la sección de cómo saber si tiene embargo o hipoteca).
- Que los papeles de propiedad estén actualizados y sean entregados por la entidad vendedora.
- Que el vehículo pueda ser traspasado sin problemas, con un contrato de compraventa claro.
La mejor forma de evitar inconvenientes es comprar directamente con bancos o financieras reconocidas, ya que suelen encargarse de los trámites legales antes de vender el auto.
Costos Adicionales como Traspasos y Reparaciones
Aunque los autos embargados suelen tener precios más bajos, hay que considerar otros costos que pueden surgir después de la compra, como:
- Gastos de traspaso: los trámites legales para registrar el vehículo a nombre del nuevo dueño.
- Reparaciones: si el auto tiene desperfectos mecánicos o necesita mantenimiento.
- Seguros y revisiones: el carro necesita seguro para circular; en seguro para carro usado está qué cobertura conviene según el valor del auto.
Por eso, es importante calcular estos gastos antes de comprar para asegurarse de que el precio final siga siendo una buena oferta.
Consejos para Hacer una Compra Segura
- Compra solo en fuentes confiables, como bancos o financieras reconocidas.
- Inspecciona el auto antes de ofertar y, si es posible, haz una prueba de manejo.
- Verifica toda la documentación y confirma que el auto puede ser transferido sin problemas.
- Calcula todos los costos adicionales para evitar gastos inesperados después de la compra.
Conclusión
Comprar un auto embargado en Panamá puede ser una excelente alternativa para quienes buscan precios más bajos y modelos recientes. Sin embargo, es fundamental conocer bien el proceso, evaluar los beneficios y riesgos, y tomar precauciones antes de cerrar la compra.
Los bancos y entidades financieras son los principales vendedores de estos vehículos, y en algunos casos ofrecen opciones de financiamiento que pueden hacer la compra más accesible. Aun así, no todos los autos embargados están en perfecto estado, por lo que es recomendable hacer una inspección mecánica y revisar los documentos antes de tomar una decisión.
Y del otro lado del mostrador: si eres tú quien se atrasó, el mejor momento para actuar es antes de que el carro entre a esa lista. Hablar con el banco, reestructurar o vender a tiempo casi siempre deja menos deuda que esperar la reposesión.
¿Sin Seguro de Auto? Saca tu Seguro con Eprezto
Tener un seguro vehicular es obligatorio en Panamá y esencial para cumplir con las normativas, tanto si acabas de comprar un reposeído como si tu carro sigue financiado. En Eprezto puedes cotizar tu seguro de auto 100% en línea y en pocos minutos, comparar entre las mejores aseguradoras del país y pagar en 3 cuotas.
¿Seguro en apuro? Sal de eso con Eprezto.
Si buscabas los de Banistmo: ese banco no publica autos reposeídos en línea, solo propiedades. Qué bancos sí los venden está en autos reposeídos de Banistmo.
Preguntas Frecuentes sobre Autos Embargados en Panamá
¿Qué pasa cuando el banco te quita el carro en Panamá?
El banco ejecuta la hipoteca de bien mueble que garantiza el préstamo: recupera el vehículo (por entrega voluntaria o por secuestro ordenado por un juez), lo vende o subasta, y aplica ese dinero al saldo. Si no alcanza, la diferencia sigue a tu nombre y queda reportada en la APC.
¿Si debo al banco me pueden quitar mi carro?
Sí, si el carro está hipotecado a favor del banco y dejas de pagar. Pero hay margen antes: avisar, reestructurar, refinanciar o vender el carro tú mismo con autorización del banco suelen dejar menos deuda que esperar la reposesión.
¿Un carro con embargo puede circular?
Si solo tiene la hipoteca del banco, sí; lo que no puede es venderse o traspasarse sin liberarla. Con una prohibición judicial de enajenar también circula pero no se vende. Con orden de secuestro, el vehículo pasa a disposición del juzgado.
¿Cómo saber si un carro tiene embargo o hipoteca?
En el Registro Único de Propiedad Vehicular de la ATTT: si está financiado, el banco figura como acreedor hipotecario. Si el vendedor dice que ya lo pagó, pide la carta de liberación de hipoteca tramitada en la ATTT. Y verifica paz y salvo municipal y boletas antes de traspasar.
¿Cómo se quita la hipoteca de un carro ya pagado?
El banco emite la carta de deshipoteca y el dueño hace el trámite de liberación de hipoteca en la ATTT, con la tarjeta de traspaso firmada por el acreedor, paz y salvo municipal, registro único y revisado vigentes. La carta tiene un mes de vigencia para el trámite.
¿Dónde puedo comprar autos embargados o reposeídos en Panamá?
Directamente en los listados de los bancos: Banco General, Banco Delta, Banistmo, Scotiabank, BAC, Global Bank, Caja de Ahorros y Multibank, entre otros. Comprar directo al banco te asegura recibir el carro libre de gravamen.
¿Qué pasa con el seguro si el banco recupera el carro?
La póliza suele tener al banco como beneficiario mientras dure la hipoteca. Al perder el vehículo, la póliza se cancela y la aseguradora devuelve la prima no devengada según su condicionado; confirma con tu aseguradora cómo aplica en tu caso.