


En Panamá un carro se declara pérdida total cuando repararlo cuesta igual o más que un porcentaje del valor asegurado que cada aseguradora fija en su póliza, normalmente entre el 50% y el 75%, o cuando es robado y no aparece. En vez de repararlo, la aseguradora te paga una indemnización: el valor asegurado menos la depreciación, el deducible y las primas que falten, en un plazo máximo de 30 días desde que se acuerda. Si el carro está financiado, el banco cobra primero. Aquí tienes el cálculo con ejemplo, el paso a paso, qué pasa con el préstamo, el robo, el salvamento y si se puede volver a asegurar.
Índice de Contenido
- ¿Cuándo un Carro Es Pérdida Total?
- ¿Qué Pasa Cuando la Aseguradora Declara Pérdida Total?
- ¿Cuánto Te Paga el Seguro por Pérdida Total? El Cálculo Paso a Paso
- ¿Qué Pasa si Estoy Pagando el Auto y Es Pérdida Total?
- ¿Tengo que Pagar Deducible en una Pérdida Total?
- Pérdida Total por Robo: ¿Cuánto Paga el Seguro?
- ¿Qué Pasa con el Carro? El Salvamento
- ¿Se Puede Asegurar un Auto que Fue Pérdida Total?
- ¿Y si el Daño Entra en la Garantía del Carro?
- Cómo Evitar Sorpresas: Lo que Debes Revisar en tu Póliza
- Compra tu Seguro de Auto en 3 Minutos con Eprezto
- Preguntas Frecuentes sobre la Pérdida Total
¿Cuándo un Carro Es Pérdida Total?
Hay dos caminos. Pérdida total por daños: tras el accidente, el ajustador de la aseguradora valúa la reparación; si el costo alcanza el porcentaje que fija tu póliza (en Panamá suele estar entre el 50% y el 75% del valor asegurado, según compañía y plan), se declara pérdida total aunque el carro “se vea” reparable, porque arreglarlo cuesta más de lo que vale. Pérdida total por robo: si el vehículo es robado y no aparece en el plazo de la póliza (normalmente unos 30 días desde la denuncia), se trata como pérdida total con el mismo cálculo. Solo aplica con cobertura completa; el seguro de daños a terceros no cubre tu carro.
¿Qué Pasa Cuando la Aseguradora Declara Pérdida Total?
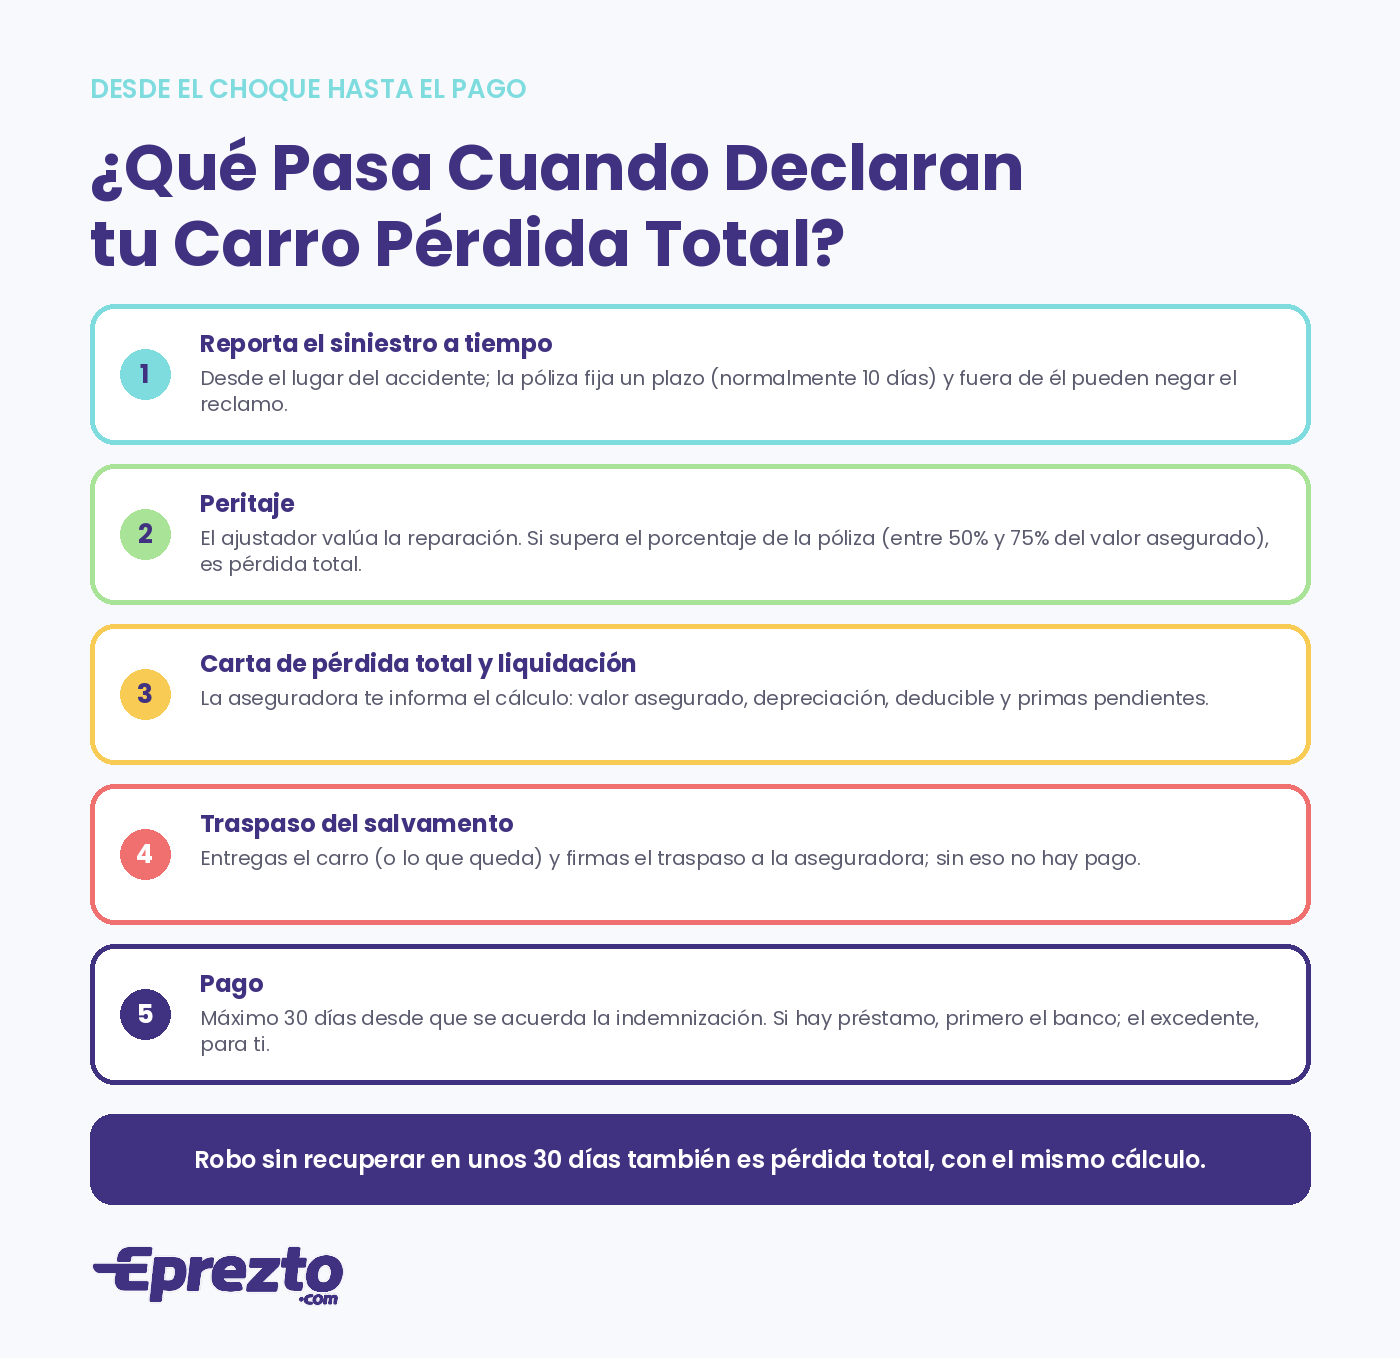
- Reporta el siniestro a tiempo, desde el lugar del accidente; la póliza fija un plazo para el aviso (normalmente 10 días) y reportar fuera de él es causal para negar el reclamo. Cómo reportar está en qué es un siniestro y cómo reportarlo.
- Peritaje: el ajustador valúa los daños y determina si supera el porcentaje de pérdida total.
- Carta de pérdida total y liquidación: la aseguradora te comunica el cálculo (valor asegurado, depreciación, deducible, primas pendientes) y el monto a pagar.
- Traspaso del salvamento: entregas el carro y firmas el traspaso a la aseguradora; sin ese paso no hay pago.
- Pago: la ley de seguros y las pólizas fijan un máximo de 30 días desde que se acuerda la indemnización. Si hay préstamo, primero cobra el banco.
¿Cuánto Te Paga el Seguro por Pérdida Total? El Cálculo Paso a Paso
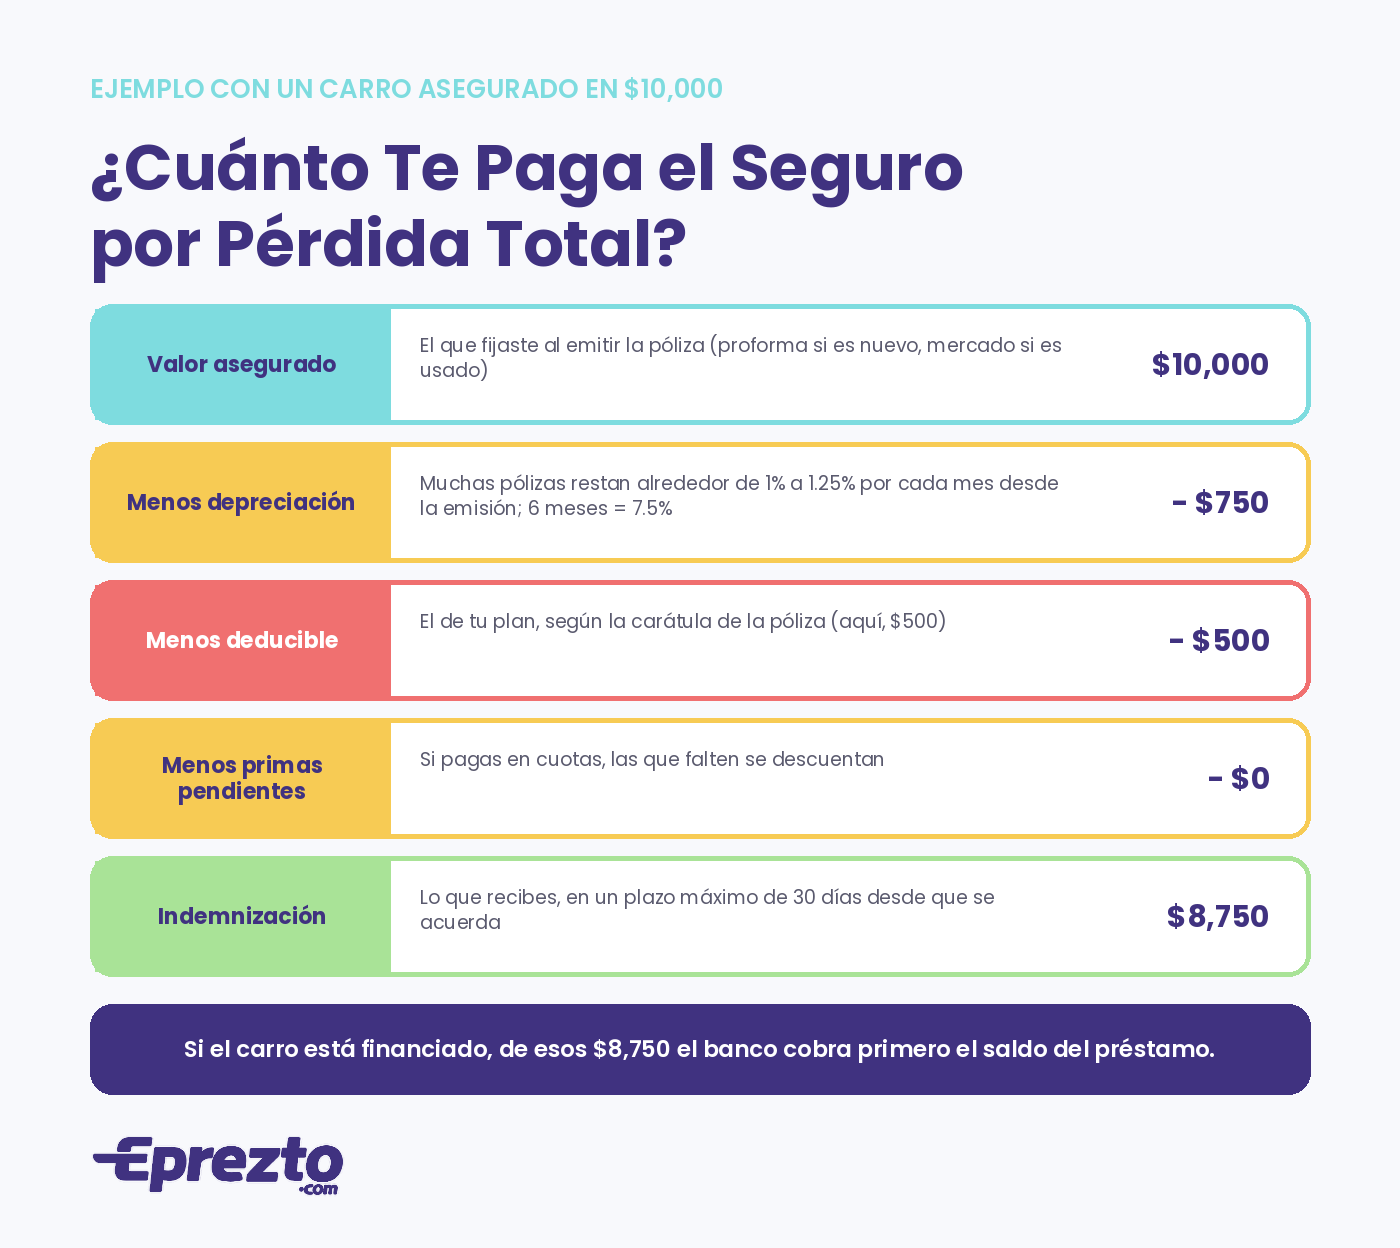
La indemnización se calcula así: valor asegurado, menos depreciación, menos deducible, menos primas pendientes.
- Valor asegurado: se fija al emitir la póliza y determina la prima. En carros nuevos, el precio de la proforma; en usados, el valor de mercado que la aseguradora investiga en clasificados. Puedes estimarlo con nuestro Bluebook de autos usados en Panamá.
- Depreciación: muchas pólizas panameñas restan alrededor de 1% a 1.25% del valor asegurado por cada mes transcurrido desde la emisión. Con 1.25% mensual, un carro asegurado en $10,000 en enero y declarado pérdida total en junio se depreció 7.5%: $750. Calcúlala en calcular la depreciación de tu auto.
- Deducible: la parte del siniestro que asumes tú, según el plan que elegiste; está en la carátula de la póliza. Qué es y cómo se elige, en qué es el deducible.
- Primas pendientes: si pagas en cuotas, las que falten del año se descuentan de la indemnización.
Ejemplo: valor asegurado $10,000, depreciación de 6 meses $750, deducible $500, sin primas pendientes: recibes $8,750. Con un deducible de $1,000, $8,250. Por eso el deducible que eliges al comprar pesa tanto el día de la pérdida total; lo explicamos en qué es la prima de seguro.
¿Qué Pasa si Estoy Pagando el Auto y Es Pérdida Total?
Si el carro tiene préstamo, la indemnización va primero al banco, que es el beneficiario de la póliza (por eso exige el seguro y el endoso). Con el pago se cancela el saldo y el excedente es tuyo: si la aseguradora paga $8,750 y debes $5,000, recibes $3,750. El problema aparece cuando debes más de lo que paga el seguro (común en el primer año, con abono bajo y plazo largo): la diferencia la sigues debiendo tú, sin carro. Para eso existe la cobertura de brecha o GAP que algunos bancos y aseguradoras ofrecen; pregúntala al financiar. Y recuerda que por ley puedes elegir la aseguradora, no tienes que tomar la del banco; lo explicamos en seguro para auto financiado.
¿Tengo que Pagar Deducible en una Pérdida Total?
Sí: en la cobertura completa el deducible se descuenta de la indemnización, también en pérdida total y en robo. Algunas aseguradoras ofrecen planes con “perdón” o exoneración de deducible en ciertos casos (por ejemplo, cuando el culpable es un tercero identificado y se le cobra), a cambio de una prima mayor. Revisa la carátula: ahí está el deducible exacto de tu plan.
Pérdida Total por Robo: ¿Cuánto Paga el Seguro?
Con cobertura completa que incluya robo, si el carro no aparece en el plazo de la póliza (unos 30 días desde la denuncia en la DIJ), la aseguradora paga la pérdida total con el mismo cálculo: valor asegurado menos depreciación, deducible y primas pendientes. Necesitas la denuncia, el registro, las llaves y el traspaso. Si el carro aparece después del pago, es de la aseguradora. Y si aparece antes, pero desmantelado, se valúa como pérdida total por daños.
¿Qué Pasa con el Carro? El Salvamento
Cuando cobras la pérdida total, el carro (el salvamento) pasa a la aseguradora, que lo vende a compradores de chatarra o de piezas; de ahí sale parte de lo que te pagó. Si quieres quedártelo (por ejemplo, para repararlo por tu cuenta), algunas aseguradoras lo permiten descontando el valor del salvamento de la indemnización; pregúntalo antes de firmar. En ese caso el carro queda registrado con historial de pérdida total, lo que afecta su reventa y su seguro.
¿Se Puede Asegurar un Auto que Fue Pérdida Total?
Con daños a terceros, sí: es obligatorio para circular y se emite a cualquier vehículo con registro vigente. Con cobertura completa, difícil: la mayoría de las aseguradoras rechazan asegurar a todo riesgo un vehículo con historial de pérdida total o lo aceptan solo tras inspección, con valor asegurado bajo y exclusiones. Si compras usado, revisa el historial antes de pagar; cómo hacerlo está en cómo comprar un carro usado en Panamá.
¿Y si el Daño Entra en la Garantía del Carro?
Si el daño se debe a un defecto de fábrica dentro del período de garantía, responde la agencia, no el seguro: repara o reemplaza el vehículo según el caso, y la aseguradora no paga indemnización. Por eso, ante un incendio o una falla mecánica grave, la aseguradora investiga la causa antes de asumirla.
Cómo Evitar Sorpresas: Lo que Debes Revisar en tu Póliza
- El porcentaje de pérdida total de tu póliza (50%, 65%, 75%): a menor porcentaje, más fácil que declaren pérdida total en vez de reparar.
- El valor asegurado: si está por debajo del mercado pagas menos prima, pero cobras menos en la pérdida total.
- El deducible y si hay exoneración.
- La tabla de depreciación mensual y si existe valor convenido (algunas pólizas fijan un valor sin depreciación el primer año).
- Las exclusiones: ebriedad, conductor no autorizado o fuga anulan el pago; están en exclusiones del seguro de auto.
Consejo experto: al renovar, actualiza el valor asegurado al de mercado. Un carro sobreasegurado te cobra prima de más y no te paga de más; uno subasegurado te deja corto justo el día que lo necesitas.
Compra tu Seguro de Auto en 3 Minutos con Eprezto
En Eprezto puedes comparar planes de cobertura completa de varias aseguradoras en la misma pantalla, ver el deducible y el valor asegurado de cada uno antes de decidir, y comprar 100% en línea en 3 cuotas. La empresa está regulada por la Superintendencia de Seguros y Reaseguros de Panamá.
¿Seguro en apuro? Sal de eso con Eprezto.
Preguntas Frecuentes sobre la Pérdida Total
¿Cuándo un carro es pérdida total?
Cuando repararlo cuesta igual o más que el porcentaje del valor asegurado que fija tu póliza (entre 50% y 75% según la aseguradora), o cuando es robado y no aparece en el plazo de la póliza.
¿Cuánto paga el seguro por pérdida total?
El valor asegurado menos la depreciación mensual, el deducible y las primas pendientes. En un carro asegurado en $10,000 con seis meses de uso y deducible de $500, unos $8,750.
¿Qué pasa si estoy pagando el auto y es pérdida total?
La aseguradora le paga al banco el saldo del préstamo y te entrega el excedente. Si debes más de lo que paga el seguro, la diferencia la sigues debiendo, salvo que tengas cobertura GAP.
¿Cuánto tarda el seguro en pagar una pérdida total?
Máximo 30 días desde que se acuerda la indemnización, siempre que hayas entregado el traspaso del salvamento y los documentos.
¿En caso de robo cuánto paga el seguro?
Lo mismo que en una pérdida total por daños, si tu cobertura completa incluye robo y el carro no aparece en el plazo de la póliza.
¿Se puede asegurar un auto que fue pérdida total?
Con daños a terceros sí; con cobertura completa la mayoría de las aseguradoras lo rechazan o lo aceptan solo tras inspección y con condiciones.